

医械创新资讯
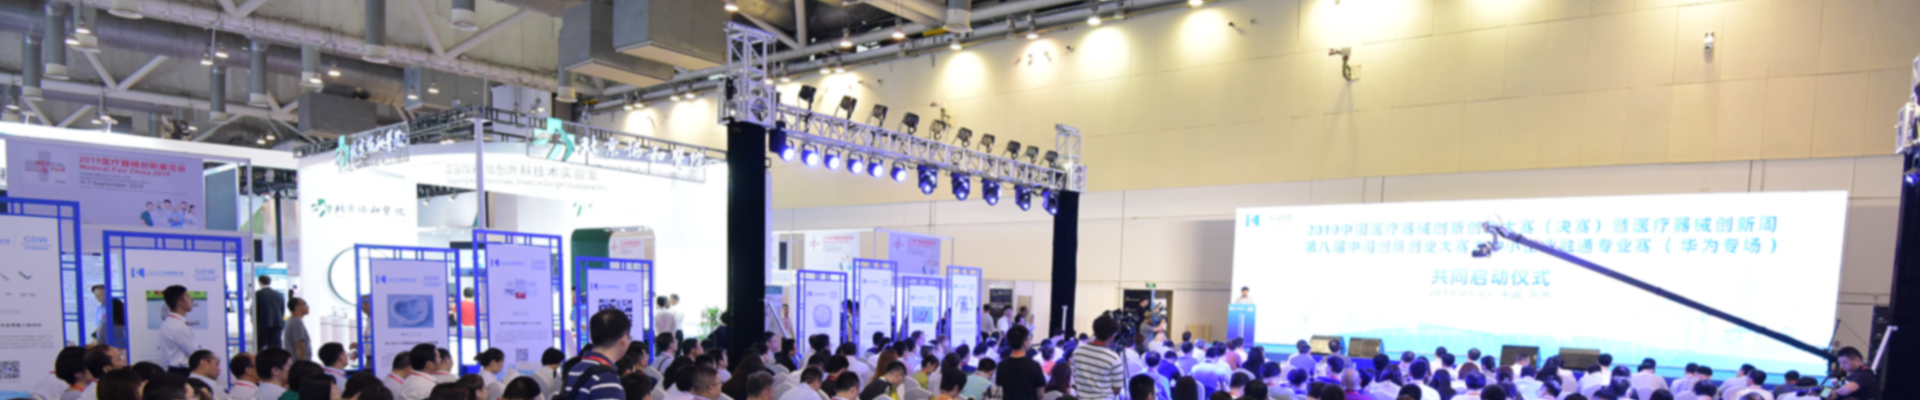
2018 年至今,中国医疗器械创新创业大赛已连续举办八届,累计6007 个海内外项目参赛。这 6007 个项目,构成了观察中国医疗器械创新方向最完整的一扇窗口。
我们对八届报名数据逐条核验、按技术方向归类,画出这张"赛道地图"。
图1 八届参赛项目的赛道分布(部分定制专场赛项目未列入本图,见文末数据说明)
| 数字化,已经是第一大参赛方向
结构里最大的变化是:数字医疗与 AI 以1428 个项目、24.2%的占比位居第一——影像辅助诊断、手术机器人、数字疗法、脑机接口、慢病管理平台,都在这一类里。医疗器械创新的形态正在拓宽:一半是把硬件做得更好,一半是让硬件会思考。
如果只看传统器械,格局依然清晰:骨科与运动医学(463 个,7.9%)、心血管与植介入(455 个,7.7%)、手术与诊疗设备(437 个,7.4%)构成硬件创新的第一梯队;体外诊断(376 个,6.4%)、医用耗材(359 个,6.1%)、医学影像(302 个,5.1%)紧随其后。
注:赛道按项目名称关键词归类,一个项目归入首个命中的赛道;"其他 / 综合器械"为未命中细分关键词的项目。
图中单列在末位的"其他/综合器械"共1580 个(26.8%)——妇科、麻醉、儿科等专科器械和综合类项目,一个分类框架装不下创新的多样性,这个比例本身也在提醒我们:新品类还在不断长出来。
眼科、神经精神、生物材料与再生医学等"小赛道"合计近 300 个——大赛正在成为细分领域医械创新最早的曝光场。
| 赛道之外,还有一个被忽略的维度
赛道之外,还有一个常被忽略的结构维度:组别。
八届参赛项目中,初创组约占67%(3972 个),创意组与成长组各约 500 个,另有 926 个项目报名材料未标注组别。
3972 初创组项目 | 约 1000 创意组 + 成长组 | 926 未标注组别 |
这意味着这个项目池的主体是成立数年以内、产品多处于样机到注册前阶段的年轻公司——它天然就是一个"早期项目库",这也是后文融资数据里天使轮、A 轮占比过半的来源。
| 八年变迁:三条上升曲线,一条回落曲线
图2 关键赛道占当年参赛项目比例的八年变化上行最陡的是数字化
数字医疗与 AI 的占比从 2018 年的19.9%一路升至 2024 年的28.0%,2025 年保持在25.7%。八年间,几乎每四个参赛项目就有一个带着算法、软件或智能化属性——医疗器械的创新重心,正在从"造出更好的器械"转向"让器械会思考"。这条曲线背后有两个推力:一是监管路径的明晰——AI 三类证的审评框架自 2020 年起逐步成型,让"软件也能成为器械"从概念变成了可申报的产品;二是医生与工程师的创业组合在这一时期大量涌现,影像组学、手术导航、病理 AI 是其中最活跃的三个切口。
最稳的是骨科。占比从 2018 年8.1%升至 2025 年10.4%,老龄化与运动医学需求是穿越周期的确定性。集采之后,骨科创新的主线从"跟随进口"切换到"差异化解剖与术式创新",参赛项目的技术密度肉眼可见地在提升。
回落最明显的是 IVD。从 2018 年8.8%降至 2025 年4.9%。疫情期间分子诊断的过热供给正在出清,留下来的项目更多转向早筛、伴随诊断等差异化方向。医学影像占比的回落(6.8% → 3.9%)则是另一个故事——影像设备本身走向成熟,创新越来越多地以"AI+影像"的形态并入了数字化赛道。
注:数字医疗与 AI 的峰值为 2024 年的 28.0%。
| 深度:赛道热闹,不等于退出顺畅
把赛道分布和退出名单放在一起看,可以发现:占比最大的数字医疗与 AI,在 50 家 IPO/并购名单里的占比并不匹配;而心血管植介入、骨科这些"传统"赛道,反而贡献了更高比例的上市公司和并购标的。
原因不难理解:数字医疗的验证周期在"产品"之外还叠加了"商业模式"——付费方是谁、进不进收费目录、和医院信息系统怎么打通,每一关都比拿证更漫长。而传统器械的价值链成熟,一款拿证的好产品就能对接现成的渠道与支付。
这不是说数字化是泡沫。它更像是提醒:这个赛道需要更长的耐心资本,也更需要大赛这样的平台帮项目在早期就对接临床真实需求——从应用场景里长出来的 AI,才跑得赢从技术出发的 AI。
| 赛道结构里的三个信号
八届大赛的 6007 个项目,不只是比赛记录,更是一份连续八年的中国医疗器械创新 census。赛道结构变化传递出了三个信号:
其一 · 配套需求跟着供给走
数字医疗、骨科、植介入三个方向合计占全部参赛项目的近四成,是创新供给最充沛的地方——围绕它们的注册申报、临床验证、设计代工等配套能力,也是最稀缺、最值钱的。
其二 · 占比上行意味着创业者在用脚投票
持续八年上升的方向,说明人才、专利和资本正在向那里聚集。这类趋势一旦形成,通常还会延续数年。
其三 · 回落的赛道值得逆向看
IVD 与传统影像的占比回落是一个供给出清的过程——热钱退去之后,留下来的早筛、伴随诊断、"AI+影像"融合类项目,质量密度反而在提升。
下一篇,我们把这张地图按城市展开,看看创新在哪里发生、又在哪里落地。
*数据说明:八届累计参赛项目为官方口径 6,007 个。本文针对八届主体赛事的常规报名项目做赛道归类;部分定制专场赛及特殊渠道项目的报名维度与主体赛事不同,未纳入统一的赛道归类,也不影响各赛道占比结论。赛道按项目名称关键词归类,一个项目归入首个命中的赛道,"其他/综合器械"为未命中细分关键词的项目(含较多专科器械与综合类项目);年度为项目参赛年份。大赛官方口径:八届累计 6007 个项目参赛、726 个奖项、获奖项目赛后半年跟踪统计融资总额逾 80 亿元。
想对接这些项目?
八届沉淀的 6007 个参赛项目,构成了一个按赛道、届次、城市持续更新的项目库。如果你正在寻找优质的医疗器械创新项目——无论是投资布局、产业合作还是落地承接——欢迎添加大赛项目对接官「小新」微信,备注"数说八届",获取项目对接支持。
长按识别,添加大赛项目对接官「小新」
①赛道地图 6007 个项目都在做什么 ● 当前篇
②城市活跃度 一超四强,格局清晰
③融资全景 超 350 亿公开披露融资
④退出之路 一半敲钟,一半被并购
⑤参赛获益 434 家完成融资,86.8% 仍在场
全系列共五篇文章 · 点击关注不错过更新

